

近期全球權益市場調整,核心源於美債收益率高企對科技股遠期估值的壓制,疊加市場對美聯儲加息及 11 月中期選舉不確定性的提前定價,10 月 16 日當週納指下跌 4.5%,調整呈「估值收縮」而非「盈利下修」特徵。我們的核心結論如下:
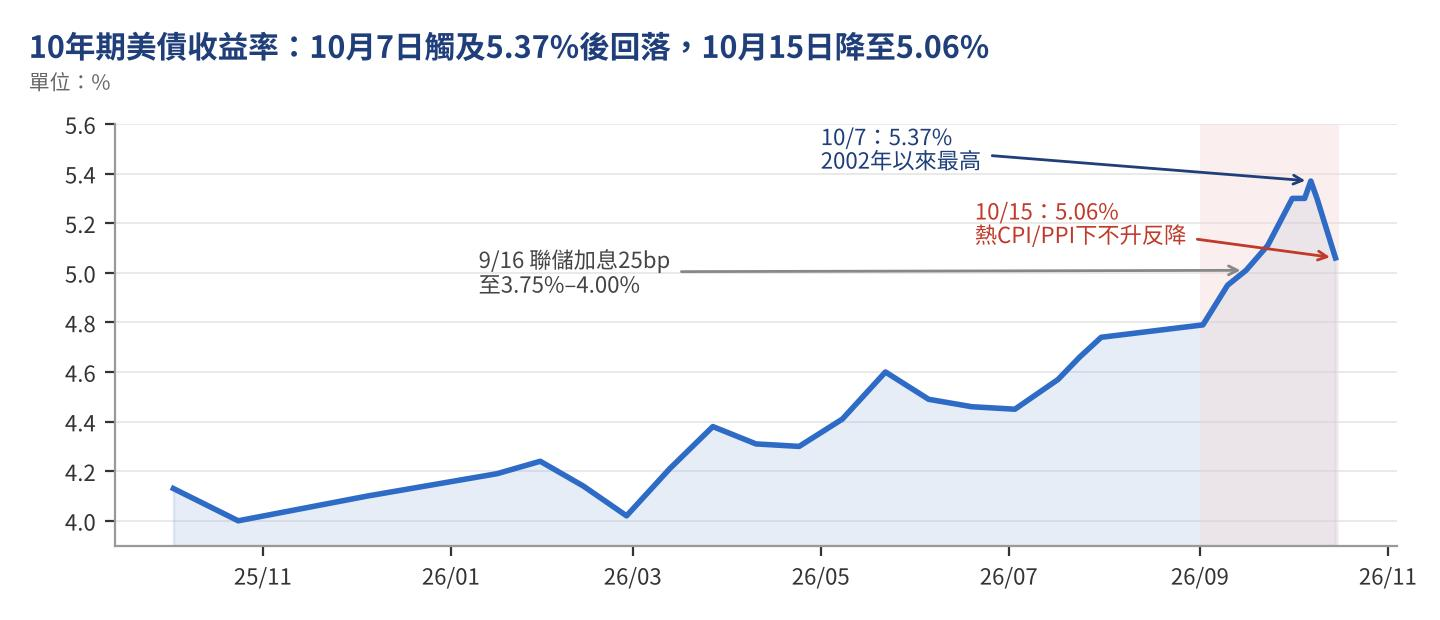
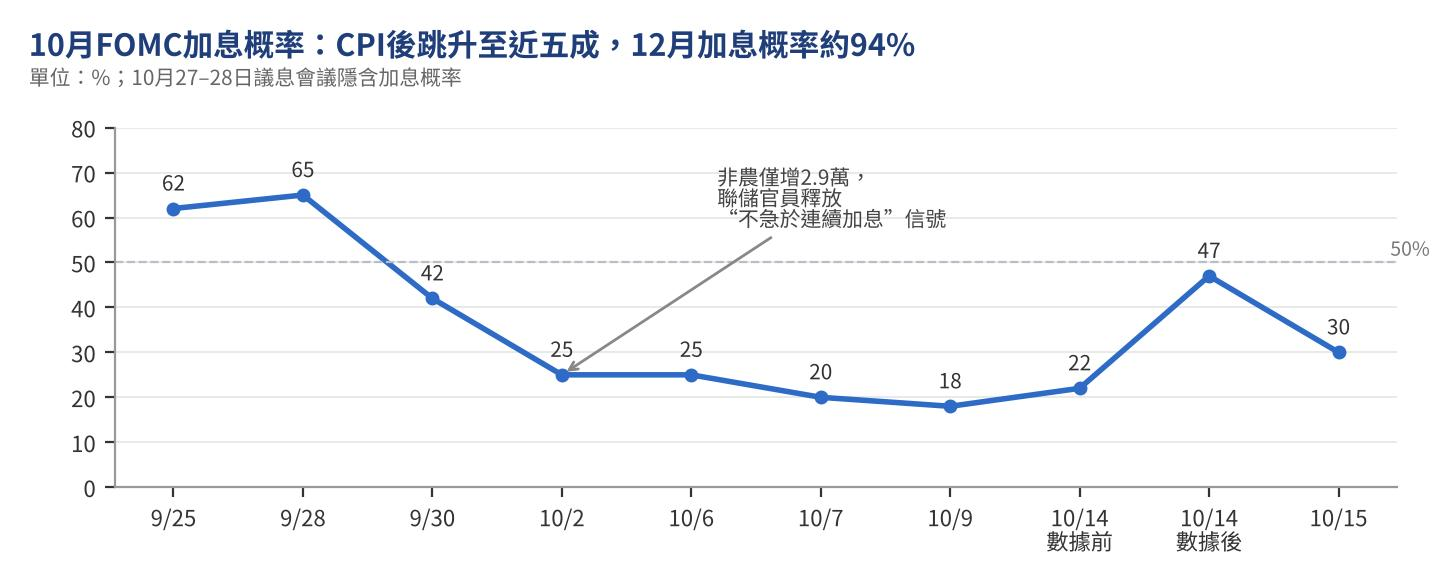
宏觀結論:美債收益率階段見頂,利率壓制趨緩本輪收益率新高以實際利率抬升和期限溢價擴張為主導,10 年期於 10 月 7 日觸及 5.37% 的 2002 年以來高點後,在 9 月 CPI(3.7%)、PPI(6.3%)雙雙超預期下不升反降,10 月 15 日回落至 5.06%。12 月加息概率約 94%,加息路徑已基本定價;疊加國債拍賣需求強勁、期限溢價處十年高位,我們判斷收益率轉入 5.0%–5.4% 高位震盪,估值將重新回到盈利驅動。
AI 板塊結論:景氣度仍處高位,調整即佈局良機台積電三季度營收同比增長 41%(美元口徑),毛利率 66.4%,四季度指引環比再增約 14%;Lumentum 季度營收同比增長 109%,1.6T 光模塊進入量產。本輪回調為利率驅動的估值收縮而非景氣拐點,建議逢調整分批佈局核心環節龍頭。
港股互聯網結論:低估值疊加基本面改善,修復起點已現阿里巴巴 AI 雲收入同比增長 45%、雲業務利潤同比增長 133%,騰訊經調整淨利潤同比增長 9%,兩者前瞻市盈率均僅約 13 倍,恆生科技市盈率歷史分位約 10%。美債見頂與人民幣走強將共同推動估值修復,建議左側逐步建倉。
核心市場數據
| 指標 | 數值 |
|---|---|
| 10 年期美債(10/7 高點) | 5.37% |
| 10 年期美債(10/15) | 5.06% |
| 聯邦基金目標區間 | 3.75%–4.00% |
| 9 月 CPI / 核心 CPI | 3.7% / 2.6% |
| 9 月 PPI 同比 | 6.3% |
| 12 月加息概率 | 約 94% |
投資要點:美債收益率階段見頂,利率對估值的邊際壓制趨緩;加息路徑已基本定價;AI 產業鏈以台積電、Lumentum 為代表景氣高位,港股互聯網以阿里巴巴、騰訊為代表估值處於低位,兩條主線均進入佈局窗口。
利率衝擊主導本輪調整,長久期科技資產首當其衝
本輪回撤具有鮮明的利率驅動特徵。9 月 10 年期美債收益率單月上行約 50bp,為 2022 年以來最大月度升幅,MOVE 指數同期上行近 30%,利率波動率抬升直接推高權益風險溢價。9 月 CPI 公佈當日(10 月 14 日),標普 500 與納指均錄得 7 月以來最大單日跌幅;CoreWeave、甲骨文等高槓桿 AI 基礎設施標的股債雙殺,CoreWeave 債券收益率升至約 15%。與此同時,10 月 27–28 日 FOMC 會議與 11 月 3 日中期選舉臨近,資金在事件窗口前主動降低風險敞口,由 AI 硬件向防禦及價值板塊輪動。
美債收益率新高:實際利率抬升與期限溢價擴張共振
本輪收益率上行呈「熊陡」格局,長端升幅顯著高於短端,投資者要求的不僅是加息路徑補償,更是持有長久期國債的額外溢價。10 年期收益率由年初約 4.16% 升至 10 月 7 日約 5.37%,累計上行逾 120bp。從驅動看:其一,9 月 FOMC 紀要顯示官員普遍認為經濟強於預期、AI 投資持續超預期,推動政策路徑與實際利率同步上移;其二,財政赤字擴張帶動國債供給放量,2026 財年前 11 個月國債利息支出約 1.27 萬億美元;其三,四大雲廠商 2026 年資本開支約 7,250 億美元,科技巨頭發債與國債爭奪長期資金,據 LS 證券援引投行測算,該因素年內推升收益率約 30bp;其四,全球央行同步收緊、布倫特原油站上 100 美元及中東局勢反覆,進一步抬升通脹預期。
數據來源:美國財政部,YCharts,Reuters,investingLive,盈立研究院整理。
美債收益率階段見頂的五大判斷依據
作為壓制權益估值的核心變量,我們判斷 10 年期美債收益率已於 10 月上旬形成階段性頂部,後續大概率轉入 5.0%–5.4% 區間高位震盪,對科技股估值的邊際壓制趨於緩和。具體依據如下:
| 維度 | 關鍵證據 | 含義 |
|---|---|---|
| 政策定價充分 | 12 月加息概率約 94%,年內至少再加息一次概率約 90%;花旗等主要機構已轉向 12 月加息 | 政策路徑的增量衝擊邊際遞減,短端驅動力減弱 |
| 價格信號背離 | 9 月 CPI、PPI 雙雙超預期,10 年期收益率不升反降,由 5.37% 回落至 5.06%(10/15) | 「壞消息不再推高收益率」,加息預期已交易充分 |
| 配置需求回歸 | 10/7 十年期國債拍賣 390 億美元,中標利率 5.30%,認購倍數 2.77 倍(高於前六次均值 0.23),間接認購佔比 80.3%;債券基金單週淨流入約 198 億美元創紀錄 | 5.3% 附近配置盤承接有力,海外與長期資金重新入場 |
| 期限溢價高位 | 10 月初 10 年期期限溢價約 0.91%,處近十年高位;LS 證券測算收益率頂部區間為 5.38%–5.52%,時點在 10 月與 12 月 FOMC 之間 | 期限溢價進一步擴張空間有限,均值回歸概率上升 |
| 基本面與避險 | 9 月非農僅增 2.9 萬;AI 信用利差走闊,neocloud 債券遭拋售,資金回流國債避險 | 增長動能分化約束緊縮空間,避險需求壓低長端利率 |
數據來源:CME FedWatch,美國財政部,LSEG Lipper,LS Securities,investingLive,盈立研究院整理。
需要強調的是,財政供給與油價仍是收益率的主要上行風險,頂部更可能以高位震盪而非快速回落的方式演繹。但對權益資產而言,關鍵不在於收益率是否大幅下行,而在於其停止上行:利率邊際企穩即可解除對遠期估值的持續壓制,盈利增長將重新成為定價主導因素。
通脹超預期強化政策約束,加息路徑已基本計入價格
9 月 CPI 同比 3.7%(預期 3.6%,前值 3.4%),汽油價格大漲為主要推手;核心 CPI 同比升至 2.6%,環比約 0.33%,三個月年化核心 CPI 約 3.4%,價格壓力由能源向核心項擴散。PPI 同比 6.3%,大幅高於 5.3% 的預期,醫療、機票、資產管理費等分項直接映射核心 PCE。數據公佈後,10 月會議加息概率由約 22% 跳升至約 47%,隨後回落至約 30%,12 月加息概率約 94%。年內再加息已成共識,分歧僅在 10 月或 12 月落地,會議本身的增量衝擊有限。10 月 15 日黃金結束三連跌反彈 1.3%,港股科技於 10 月 16 日企穩回升,利率敏感資產已率先給出「利空出盡」信號。
數據來源:CME FedWatch,Polymarket,Reuters,盈立研究院整理。
投資機會一:AI 產業鏈核心環節龍頭景氣高位,調整即佈局良機
本輪 AI 板塊回調屬於利率驅動的估值壓縮,產業景氣度未見拐點。四大雲廠商 2026 年資本開支指引約 7,250 億美元,同比增長 77%,美銀、Evercore 預計 2027 年將突破 1 萬億美元;雲廠商近兩個季度新增剩餘履約義務約 7,000 億美元,資本開支具備訂單支撐。以算力與光互聯兩大核心環節龍頭為例:
| 指標 | 台積電(TSM) | Lumentum(LITE) |
|---|---|---|
| 最新季度 | 2026 年三季度(7–9 月) | 2026 財年四季度(截至 2026 年 6 月) |
| 營業收入 | 467.2 億美元,同比+41.2%(新台幣口徑+50.9%),環比+16.2% | 10.06 億美元,同比+109.3%,環比+24.5% |
| 盈利能力 | 毛利率 66.4%,營業利潤率 58.7%,淨利潤同比+68.7% | Non-GAAP 毛利率 50.4%,營業利潤率 36.6% |
| 結構亮點 | HPC 佔比 68%(去年同期 57%);7nm 及以下先進製程佔 79% | 800G 出貨創新高,1.6T 量產出貨;OCS 季度出貨環比翻倍;泵浦激光器「滿產滿銷」 |
| 前瞻指引 | 四季度營收 523–543 億美元,全年美元營收增長約 44%;資本開支 600–640 億美元不變 | 下季度營收 12.25–12.75 億美元,營業利潤率 39.5%–40.5%;CPO 訂單需求上修 |
數據來源:台積電 2026 年三季度財報,Lumentum 2026 財年四季度財報及業績會,盈立研究院整理。
台積電:AI 算力需求「極為強勁且未見放緩跡象,需求遠超產能」(魏哲家)。公司三季度營收、利潤均創新高,四季度指引中值環比再增約 14%,並暗示 2024–2029 年 AI 加速器營收「50% 中後段」的複合增速「可能更高」。作為先進製程與先進封裝的唯一規模化供應商,其議價能力與業績確定性在產業鏈中最強。
Lumentum:光互聯是 AI 集群擴容的核心瓶頸環節。公司營收一年內翻倍,2026 財年營收 30.1 億美元,同比增長 83.2%;EML 激光芯片連續創紀錄,200G EML 佔比超 25%,管理層預計 EML 及 CW 激光器需求將持續增長至 2027 年,1.6T 模塊放量與 CPO 超高功率激光器將接力驅動下一階段增長。
投資機會二:港股互聯網龍頭基本面穩健,估值處於歷史低位
恆生科技指數自 2025 年 10 月 2 日 6,715 點高點以來持續調整,2026 年內跌幅仍超 25%;截至 9 月末,指數市盈率歷史分位已降至約 10%。南向資金截至 7 月 20 日年內累計淨買入約 3,796 億港元,國信證券認為四季度人民幣匯率有望走強,將改善港股國際資金環境。以兩大權重龍頭為例:
| 指標 | 阿里巴巴(9988.HK) | 騰訊控股(0700.HK) |
|---|---|---|
| 最新季度 | 2027 財年一季度(2026 年 4–6 月) | 2026 年二季度(4–6 月) |
| 營業收入 | 2,689.5 億元,同比+9% | 2,047.9 億元,同比+11% |
| 核心業務 | AI 雲與算力服務收入 484.4 億元,同比+45%,增速為 22 個季度最快;AI 相關產品收入 123.8 億元,連續 12 個季度三位數增長 | 本土遊戲+17%,營銷服務+22%,金融科技及企業服務+9%;雲服務受 AI 需求推動 |
| 利潤與現金流 | 雲業務經調整 EBITA 同比+133%;集團歸母淨利潤 105.4 億元,同比-76%,自由現金流-446.7 億元(資本開支 677 億元) | 經調整淨利潤 684.2 億元,同比+9%;毛利同比+13%,盈利質量穩健 |
| 估值水平 | 前瞻市盈率約 13.5 倍,較 2026 年 1 月 25.3 倍高點近乎腰斬;Jefferies 目標價隱含約 79% 上行空間 | 2026 年 Non-IFRS 市盈率約 13 倍(國海證券,8 月中旬口徑),2027 年約 12.6 倍 |
數據來源:阿里巴巴、騰訊控股財報,新華網,TIKR,國海證券,盈立研究院整理。
阿里巴巴:當前利潤承壓源於 AI 基礎設施與即時零售的主動投入,而非經營惡化。AI 雲業務已進入「收入高增+利潤率擴張」階段,經調整 EBITA 利潤率提升至 12%;即時零售收入同比增長 45%,88VIP 會員約 6,400 萬。按約 13.5 倍前瞻市盈率計,市場對其雲業務的 AI 價值重估尚未充分定價,投入期見頂後利潤彈性可觀。
騰訊控股:遊戲與廣告雙引擎穩健,AI 已在廣告推薦(AIM+)、辦公(WorkBuddy)及編程(CodeBuddy)等場景實現變現,同時大幅增加算力採購。在盈利保持中高個位數至雙位數增長的前提下,約 13 倍市盈率處於歷史偏低區間,具備較高安全邊際。
結論與投資建議
結論一:利率壓制見頂,估值重新回到盈利驅動。10 年期美債收益率已於 10 月上旬形成階段頂部,後續以 5.0%–5.4% 區間震盪為基準情形;加息路徑已基本定價,FOMC 會議本身的增量衝擊有限。
結論二:AI 產業景氣度仍處高位,調整提供更優入場點。台積電、Lumentum 等核心環節龍頭營收高速增長、指引持續上修,本輪回調為估值收縮而非景氣拐點。
結論三:港股互聯網龍頭處於「低估值+基本面改善」的修復起點。阿里巴巴、騰訊前瞻市盈率約 13 倍,AI 商業化逐步兌現,美債見頂與人民幣走強將共同推動估值修復。
| 配置方向 | 代表標的 | 核心邏輯 | 操作建議 |
|---|---|---|---|
| AI 產業鏈核心環節 | 台積電、Lumentum | 先進製程與光互聯供需緊張,業績與指引持續上修 | 逢調整分批佈局,中期超配 |
| 港股互聯網龍頭 | 阿里巴巴、騰訊 | 估值處歷史低位,AI 雲與廣告變現兌現,現金流穩健 | 左側逐步建倉,持有待估值修復 |
| 審慎回避 | 高槓桿算力租賃 | 融資成本高企,再融資風險上升 | 低配或回避 |
節奏上,以「分批佈局、確認後加倉」為原則:FOMC 會議前保持倉位彈性;若 10 年期收益率穩定於 5.2% 下方,或雲廠商三季報維持乃至上調資本開支指引,可加快加倉節奏。
投資風險
收益率二次上行風險:若核心通脹持續擴散或油價再創新高,10 年期美債收益率存在向 5.5%–6.0% 區間上行的可能,權益估值將再度承壓。
AI 資本開支不及預期風險:若主要雲廠商下調資本開支指引,或 AI 商業化進度低於預期,產業鏈估值與盈利預期或面臨同步下修。
信用風險外溢與地緣政治風險:高槓桿 AI 基礎設施企業再融資受阻可能沿產業鏈傳導;中東局勢、美國中期選舉結果,以及港股平台競爭加劇、投入期延長等因素,均可能擾動市場表現。
風險提示
重要聲明:本報告由 uSMART 盈立集團(以下簡稱「本公司」)編製。uSMART 盈立集團旗下三家全資子公司——盈立證券有限公司、盈立證券(新加坡)有限公司及 uSMART CAPITAL, LLC 致力為客戶提供安全可靠的證券交易服務。盈立證券有限公司持有香港證監會授予的第 1、2、4、5、6 和 9 類牌照(中央編號:BJA907);盈立證券(新加坡)有限公司持有新加坡金融管理局頒發的資本市場服務(CMS)許可證(牌照號:CMS101161);uSMART CAPITAL, LLC 持有美國證券交易委員會頒發的 SEC 持牌主體資格(SEC 編號:8-71200),並為美國金融業監管局(FINRA)的認證會員(CRD 中央註冊登記編號:329365)。本報告基於合法、可靠的已公開數據取得信息,但本公司對這些信息的準確性和完整性不作任何保證。本報告所包含的分析及投資意見基於各種假設,不同假設可能導致分析結果出現重大不同。本報告所載數據、工具、意見及推測僅對客戶提供參考,並非作為所述證券買賣的出價。任何情況下,本報告中的信息或所表述的意見均不構成對任何人的投資建議。本報告所載的資料、意見及預測僅反映本公司於發布本報告當日的判斷。本報告所指的證券或投資目標的價格、價值及投資收入可能會波動。在不同時期,本公司可發出與本報告所載資料、意見及預測不一致的相關研究報告。除法律或規則規定必須承擔的責任外,本公司及其僱員不對使用本報告及其內容所引發的任何直接或間接損失負任何責任。本公司或關聯機構可能會持有報告中所提到的公司所發行的證券頭寸並進行交易,還可能為這些公司提供或爭取提供投資銀行業務服務。客戶應當考慮到本公司可能存在可能影響本報告客觀性的利益衝突。本報告版權歸 uSMART 盈立集團所有。本公司保留所有權利。未經書面許可,任何機構及個人均不得以任何形式翻版、複製、引用或轉載,本公司將保留隨時追究其法律責任的權利。
分析師聲明:負責本研究報告的每一位證券分析師均持有香港證監會授予的第四類牌照,即就證券提供意見。在此申明,分析師本人秉持勤勉的職業態度,對本報告的撰寫從始至終保持客觀、獨立。本報告清晰、準確地反映了證券分析師本人的研究觀點。分析師本人過去不曾有、現在沒有,未來也不會有與本報告中的具體推薦或觀點直接或間接相關的任何形式的報酬補償。
作者簡介|盈立研究院
盈立研究院為 uSMART 盈立集團旗下分析師團隊,專注宏觀策略、行業景氣與港股/美股投資機會解讀。本報告撰寫分析師均持有香港證監會第 4 類牌照(就證券提供意見),研究觀點保持客觀、獨立。