

近期全球权益市场调整,核心源于美债收益率高企对科技股远期估值的压制,叠加市场对美联储加息及 11 月中期选举不确定性的提前定价,10 月 16 日当周纳指下跌 4.5%,调整呈「估值收缩」而非「盈利下修」特征。我们的核心结论如下:
宏观结论:美债收益率阶段见顶,利率压制趋缓本轮收益率新高以实际利率抬升和期限溢价扩张为主导,10 年期于 10 月 7 日触及 5.37% 的 2002 年以来高点后,在 9 月 CPI(3.7%)、PPI(6.3%)双双超预期下不升反降,10 月 15 日回落至 5.06%。12 月加息概率约 94%,加息路径已基本定价;叠加国债拍卖需求强劲、期限溢价处十年高位,我们判断收益率转入 5.0%–5.4% 高位震荡,估值将重新回到盈利驱动。
AI 板块结论:景气度仍处高位,调整即布局良机台积电三季度营收同比增长 41%(美元口径),毛利率 66.4%,四季度指引环比再增约 14%;Lumentum 季度营收同比增长 109%,1.6T 光模块进入量产。本轮回调为利率驱动的估值收缩而非景气拐点,建议逢调整分批布局核心环节龙头。
港股互联网结论:低估值叠加基本面改善,修复起点已现阿里巴巴 AI 云收入同比增长 45%、云业务利润同比增长 133%,腾讯经调整净利润同比增长 9%,两者前瞻市盈率均仅约 13 倍,恒生科技市盈率历史分位约 10%。美债见顶与人民币走强将共同推动估值修复,建议左侧逐步建仓。
核心市场数据
| 指标 | 数值 |
|---|---|
| 10 年期美债(10/7 高点) | 5.37% |
| 10 年期美债(10/15) | 5.06% |
| 联邦基金目标区间 | 3.75%–4.00% |
| 9 月 CPI / 核心 CPI | 3.7% / 2.6% |
| 9 月 PPI 同比 | 6.3% |
| 12 月加息概率 | 约 94% |
投资要点:美债收益率阶段见顶,利率对估值的边际压制趋缓;加息路径已基本定价;AI 产业链以台积电、Lumentum 为代表景气高位,港股互联网以阿里巴巴、腾讯为代表估值处于低位,两条主线均进入布局窗口。
利率冲击主导本轮调整,长久期科技资产首当其冲
本轮回撤具有鲜明的利率驱动特征。9 月 10 年期美债收益率单月上行约 50bp,为 2022 年以来最大月度升幅,MOVE 指数同期上行近 30%,利率波动率抬升直接推高权益风险溢价。9 月 CPI 公布当日(10 月 14 日),标普 500 与纳指均录得 7 月以来最大单日跌幅;CoreWeave、甲骨文等高杠杆 AI 基础设施标的股债双杀,CoreWeave 债券收益率升至约 15%。与此同时,10 月 27–28 日 FOMC 会议与 11 月 3 日中期选举临近,资金在事件窗口前主动降低风险敞口,由 AI 硬件向防御及价值板块轮动。
美债收益率新高:实际利率抬升与期限溢价扩张共振
本轮收益率上行呈「熊陡」格局,长端升幅显著高于短端,投资者要求的不仅是加息路径补偿,更是持有长久期国债的额外溢价。10 年期收益率由年初约 4.16% 升至 10 月 7 日约 5.37%,累计上行逾 120bp。从驱动看:其一,9 月 FOMC 纪要显示官员普遍认为经济强于预期、AI 投资持续超预期,推动政策路径与实际利率同步上移;其二,财政赤字扩张带动国债供给放量,2026 财年前 11 个月国债利息支出约 1.27 万亿美元;其三,四大云厂商 2026 年资本开支约 7,250 亿美元,科技巨头发债与国债争夺长期资金,据 LS 证券援引投行测算,该因素年内推升收益率约 30bp;其四,全球央行同步收紧、布伦特原油站上 100 美元及中东局势反复,进一步抬升通胀预期。
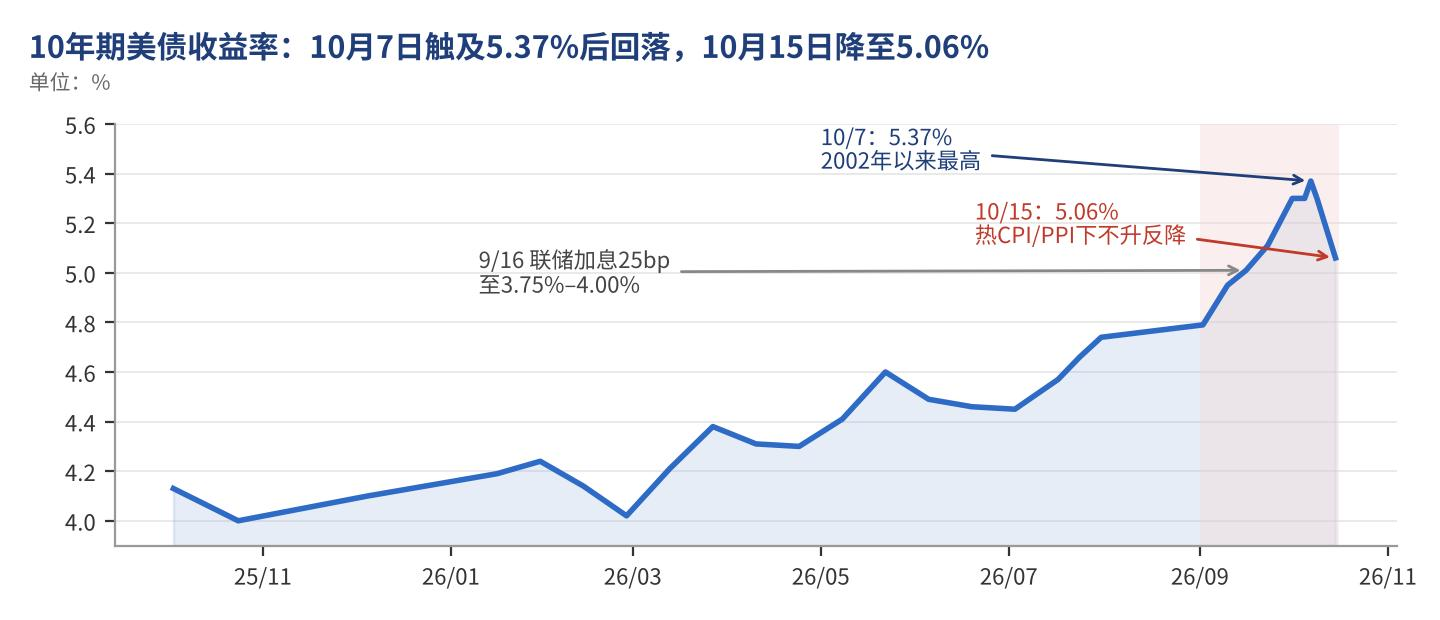
数据来源:美国财政部,YCharts,Reuters,investingLive,盈立研究院整理。
美债收益率阶段见顶的五大判断依据
作为压制权益估值的核心变量,我们判断 10 年期美债收益率已于 10 月上旬形成阶段性顶部,后续大概率转入 5.0%–5.4% 区间高位震荡,对科技股估值的边际压制趋于缓和。具体依据如下:
| 维度 | 关键证据 | 含义 |
|---|---|---|
| 政策定价充分 | 12 月加息概率约 94%,年内至少再加息一次概率约 90%;花旗等主要机构已转向 12 月加息 | 政策路径的增量冲击边际递减,短端驱动力减弱 |
| 价格信号背离 | 9 月 CPI、PPI 双双超预期,10 年期收益率不升反降,由 5.37% 回落至 5.06%(10/15) | 「坏消息不再推高收益率」,加息预期已交易充分 |
| 配置需求回归 | 10/7 十年期国债拍卖 390 亿美元,中标利率 5.30%,认购倍数 2.77 倍(较前六次均值 2.54 高 0.23),间接认购占比 80.3%;债券基金单周净流入约 198 亿美元创纪录 | 5.3% 附近配置盘承接有力,海外与长期资金重新入场 |
| 期限溢价高位 | 10 月初 10 年期期限溢价约 0.91%,处近十年高位;LS 证券测算收益率顶部区间为 5.38%–5.52%,时点在 10 月与 12 月 FOMC 之间 | 期限溢价进一步扩张空间有限,均值回归概率上升 |
| 基本面与避险 | 9 月非农仅增 2.9 万;AI 信用利差走阔,neocloud 债券遭抛售,资金回流国债避险 | 增长动能分化约束紧缩空间,避险需求压低长端利率 |
数据来源:CME FedWatch,美国财政部,LSEG Lipper,LS Securities,investingLive,盈立研究院整理。
需要强调的是,财政供给与油价仍是收益率的主要上行风险,顶部更可能以高位震荡而非快速回落的方式演绎。但对权益资产而言,关键不在于收益率是否大幅下行,而在于其停止上行:利率边际企稳即可解除对远期估值的持续压制,盈利增长将重新成为定价主导因素。
通胀超预期强化政策约束,加息路径已基本计入价格
9 月 CPI 同比 3.7%(预期 3.6%,前值 3.4%),汽油价格大涨为主要推手;核心 CPI 同比升至 2.6%,环比约 0.33%,三个月年化核心 CPI 约 3.4%,价格压力由能源向核心项扩散。PPI 同比 6.3%,大幅高于 5.3% 的预期,医疗、机票、资产管理费等分项直接映射核心 PCE。数据公布后,10 月会议加息概率由约 22% 跳升至约 47%,随后回落至约 30%,12 月加息概率约 94%。年内再加息已成共识,分歧仅在 10 月或 12 月落地,会议本身的增量冲击有限。10 月 15 日黄金结束三连跌反弹 1.3%,港股科技于 10 月 16 日企稳回升,利率敏感资产已率先给出「利空出尽」信号。
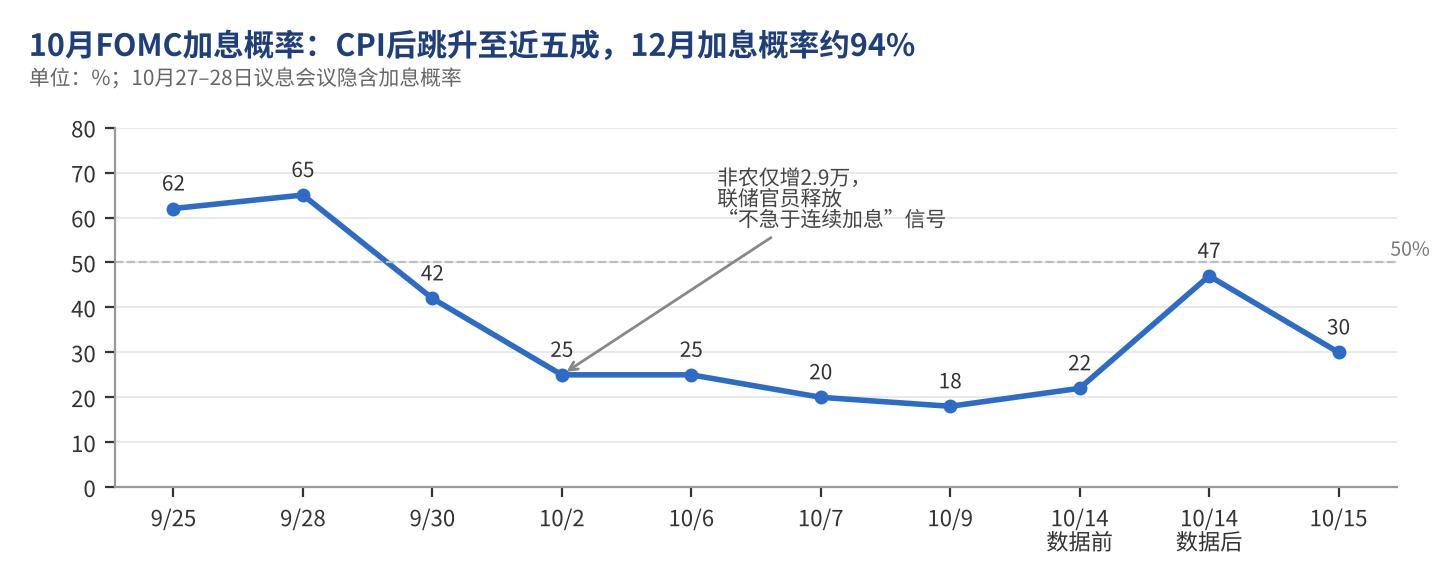
数据来源:CME FedWatch,Polymarket,Reuters,盈立研究院整理。
投资机会一:AI 产业链核心环节龙头景气高位,调整即布局良机
本轮 AI 板块回调属于利率驱动的估值压缩,产业景气度未见拐点。四大云厂商 2026 年资本开支指引约 7,250 亿美元,同比增长 77%,美银、Evercore 预计 2027 年将突破 1 万亿美元;云厂商近两个季度新增剩余履约义务约 7,000 亿美元,资本开支具备订单支撑。以算力与光互联两大核心环节龙头为例:
| 指标 | 台积电(TSM) | Lumentum(LITE) |
|---|---|---|
| 最新季度 | 2026 年三季度(7–9 月) | 2026 财年四季度(截至 2026 年 6 月) |
| 营业收入 | 467.2 亿美元,同比+41.2%(新台币口径+50.9%),环比+16.2% | 10.06 亿美元,同比+109.3%,环比+24.5% |
| 盈利能力 | 毛利率 66.4%,营业利润率 58.7%,净利润同比+68.7% | Non-GAAP 毛利率 50.4%,营业利润率 36.6% |
| 结构亮点 | HPC 占比 68%(去年同期 57%);7nm 及以下先进制程占 79% | 800G 出货创新高,1.6T 量产出货;OCS 季度出货环比翻倍;泵浦激光器「满产满销」 |
| 前瞻指引 | 四季度营收 523–543 亿美元,全年美元营收增长约 44%;资本开支 600–640 亿美元不变 | 下季度营收 12.25–12.75 亿美元,营业利润率 39.5%–40.5%;CPO 订单需求上修 |
数据来源:台积电 2026 年三季度财报,Lumentum 2026 财年四季度财报及业绩会,盈立研究院整理。
台积电:AI 算力需求「极为强劲且未见放缓迹象,需求远超产能」(魏哲家)。公司三季度营收、利润均创新高,四季度指引中值环比再增约 14%,并暗示 2024–2029 年 AI 加速器营收「50% 中后段」的复合增速「可能更高」。作为先进制程与先进封装的唯一规模化供应商,其议价能力与业绩确定性在产业链中最强。
Lumentum:光互联是 AI 集群扩容的核心瓶颈环节。公司营收一年内翻倍,2026 财年营收 30.1 亿美元,同比增长 83.2%;EML 激光芯片连续创纪录,200G EML 占比超 25%,管理层预计 EML 及 CW 激光器需求将持续增长至 2027 年,1.6T 模块放量与 CPO 超高功率激光器将接力驱动下一阶段增长。
投资机会二:港股互联网龙头基本面稳健,估值处于历史低位
恒生科技指数自 2025 年 10 月 2 日 6,715 点高点以来持续调整,2026 年内跌幅仍超 25%;截至 9 月末,指数市盈率历史分位已降至约 10%。南向资金截至 7 月 20 日年内累计净买入约 3,796 亿港元,国信证券认为四季度人民币汇率有望走强,将改善港股国际资金环境。以两大权重龙头为例:
| 指标 | 阿里巴巴(9988.HK) | 腾讯控股(0700.HK) |
|---|---|---|
| 最新季度 | 2027 财年一季度(2026 年 4–6 月) | 2026 年二季度(4–6 月) |
| 营业收入 | 2,689.5 亿元,同比+9% | 2,047.9 亿元,同比+11% |
| 核心业务 | AI 云与算力服务收入 484.4 亿元,同比+45%,增速为 22 个季度最快;AI 相关产品收入 123.8 亿元,连续 12 个季度三位数增长 | 本土游戏+17%,营销服务+22%,金融科技及企业服务+9%;云服务受 AI 需求推动 |
| 利润与现金流 | 云业务经调整 EBITA 同比+133%;集团归母净利润 105.4 亿元,同比-76%,自由现金流-446.7 亿元(资本开支 677 亿元) | 经调整净利润 684.2 亿元,同比+9%;毛利同比+13%,盈利质量稳健 |
| 估值水平 | 前瞻市盈率约 13.5 倍,较 2026 年 1 月 25.3 倍高点近乎腰斩;Jefferies 目标价隐含约 79% 上行空间 | 2026 年 Non-IFRS 市盈率约 13 倍(国海证券,8 月中旬口径),2027 年约 12.6 倍 |
数据来源:阿里巴巴、腾讯控股财报,新华网,TIKR,国海证券,盈立研究院整理。
阿里巴巴:当前利润承压源于 AI 基础设施与即时零售的主动投入,而非经营恶化。AI 云业务已进入「收入高增+利润率扩张」阶段,经调整 EBITA 利润率提升至 12%;即时零售收入同比增长 45%,88VIP 会员约 6,400 万。按约 13.5 倍前瞻市盈率计,市场对其云业务的 AI 价值重估尚未充分定价,投入期见顶后利润弹性可观。
腾讯控股:游戏与广告双引擎稳健,AI 已在广告推荐(AIM+)、办公(WorkBuddy)及编程(CodeBuddy)等场景实现变现,同时大幅增加算力采购。在盈利保持中高个位数至双位数增长的前提下,约 13 倍市盈率处于历史偏低区间,具备较高安全边际。
结论与投资建议
结论一:利率压制见顶,估值重新回到盈利驱动。10 年期美债收益率已于 10 月上旬形成阶段顶部,后续以 5.0%–5.4% 区间震荡为基准情形;加息路径已基本定价,FOMC 会议本身的增量冲击有限。
结论二:AI 产业景气度仍处高位,调整提供更优入场点。台积电、Lumentum 等核心环节龙头营收高速增长、指引持续上修,本轮回调为估值收缩而非景气拐点。
结论三:港股互联网龙头处于「低估值+基本面改善」的修复起点。阿里巴巴、腾讯前瞻市盈率约 13 倍,AI 商业化逐步兑现,美债见顶与人民币走强将共同推动估值修复。
| 配置方向 | 代表标的 | 核心逻辑 | 操作建议 |
|---|---|---|---|
| AI 产业链核心环节 | 台积电、Lumentum | 先进制程与光互联供需紧张,业绩与指引持续上修 | 逢调整分批布局,中期超配 |
| 港股互联网龙头 | 阿里巴巴、腾讯 | 估值处历史低位,AI 云与广告变现兑现,现金流稳健 | 左侧逐步建仓,持有待估值修复 |
| 审慎回避 | 高杠杆算力租赁 | 融资成本高企,再融资风险上升 | 低配或回避 |
节奏上,以「分批布局、确认后加仓」为原则:FOMC 会议前保持仓位弹性;若 10 年期收益率稳定于 5.2% 下方,或云厂商三季报维持乃至上调资本开支指引,可加快加仓节奏。
投资风险
收益率二次上行风险:若核心通胀持续扩散或油价再创新高,10 年期美债收益率存在向 5.5%–6.0% 区间上行的可能,权益估值将再度承压。
AI 资本开支不及预期风险:若主要云厂商下调资本开支指引,或 AI 商业化进度低于预期,产业链估值与盈利预期或面临同步下修。
信用风险外溢与地缘政治风险:高杠杆 AI 基础设施企业再融资受阻可能沿产业链传导;中东局势、美国中期选举结果,以及港股平台竞争加剧、投入期延长等因素,均可能扰动市场表现。
风险提示
重要声明:本报告由 uSMART 盈立集团(以下简称「本公司」)编制。uSMART 盈立集团旗下三家全资子公司——盈立证券有限公司、盈立证券(新加坡)有限公司及 uSMART CAPITAL, LLC 致力为客户提供安全可靠的证券交易服务。盈立证券有限公司持有香港证监会授予的第 1、2、4、5、6 和 9 类牌照(中央编号:BJA907);盈立证券(新加坡)有限公司持有新加坡金融管理局颁发的资本市场服务(CMS)许可证(牌照号:CMS101161);uSMART CAPITAL, LLC 持有美国证券交易委员会颁发的 SEC 持牌主体资格(SEC 编号:8-71200),并为美国金融业监管局(FINRA)的认证会员(CRD 中央注册登记编号:329365)。本报告基于合法、可靠的已公开数据取得信息,但本公司对这些信息的准确性和完整性不作任何保证。本报告所包含的分析及投资意见基于各种假设,不同假设可能导致分析结果出现重大不同。本报告所载数据、工具、意见及推测仅对客户提供参考,并非作为所述证券买卖的出价。任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断。本报告所指的证券或投资目标的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及预测不一致的相关研究报告。除法律或规则规定必须承担的责任外,本公司及其雇员不对使用本报告及其内容所引发的任何直接或间接损失负任何责任。本公司或关联机构可能会持有报告中所提到的公司所发行的证券头寸并进行交易,还可能为这些公司提供或争取提供投资银行业务服务。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突。本报告版权归 uSMART 盈立集团所有。本公司保留所有权利。未经书面许可,任何机构及个人均不得以任何形式翻版、复制、引用或转载,本公司将保留随时追究其法律责任的权利。
分析师声明:负责本研究报告的每一位证券分析师均持有香港证监会授予的第四类牌照,即就证券提供意见。在此申明,分析师本人秉持勤勉的职业态度,对本报告的撰写从始至终保持客观、独立。本报告清晰、准确地反映了证券分析师本人的研究观点。分析师本人过去不曾有、现在没有,未来也不会有与本报告中的具体推荐或观点直接或间接相关的任何形式的报酬补偿。
作者简介|盈立研究院
盈立研究院为 uSMART 盈立集团旗下分析师团队,专注宏观策略、行业景气与港股/美股投资机会解读。本报告撰写分析师均持有香港证监会第 4 类牌照(就证券提供意见),研究观点保持客观、独立。