

債市覆盤:看多看錯和看空看錯,需採用不同的糾偏機制
本文來自格隆匯專欄:國君固收覃漢,作者:覃漢 王佳雯
2018年的覆盤與反思
2018年債市主線是中美貿易戰+融資收縮,全年大牛市。累計來看,以中債估值計,10年期國債收益率年初爲3.90%,年末收於3.23%,累計下行幅度67bp。年內有兩波牛市回調,4月份降準後,資金面波動導致的止盈盤集中拋售;7月下旬開始,寬信用預期升溫導致的年內第二波集中拋售。
2018年我們對市場的誤判主要發生在以下三個階段:最大的失誤在於,7月底翻空後,有些“意氣用事”沒有能及時再翻多。另外兩個小錯誤涉及到精準擇時,2017年12月初翻多,沒有料到2018年初還有一波慣性上衝;以及3月份翻多之後,在4月份降準前過早提示風險。
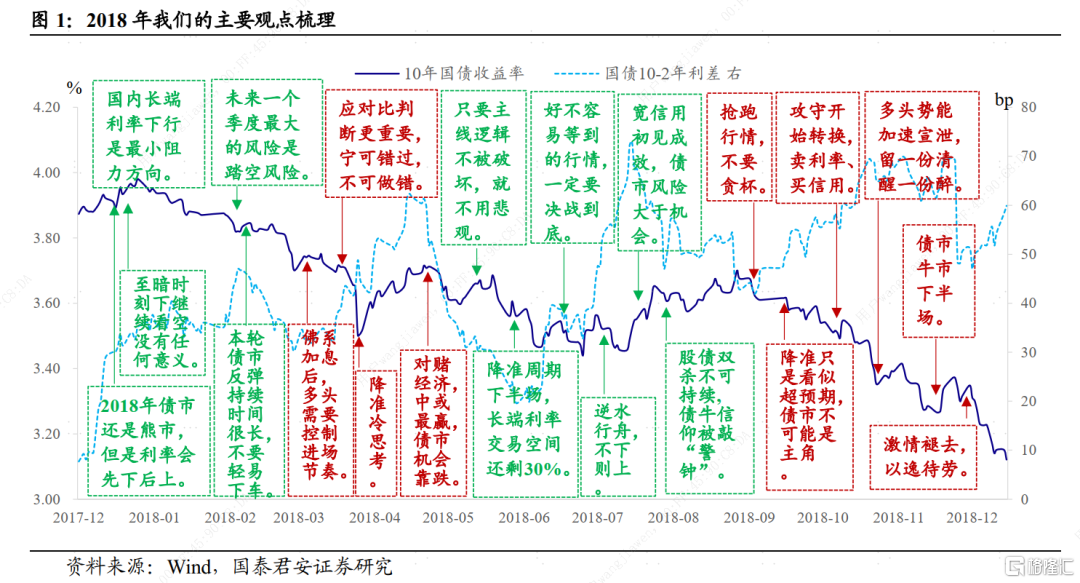
具體來說,
第一個犯的錯,也是過去5年中,我們在利率波段研判方面犯的最大的錯,整整看錯方向長達一個季度的時間。7月底翻空後,有些“意氣用事”沒有能及時再翻多。
2018年7月底因爲認識到政策轉向而翻空。初始,國債期貨一個大陰線(7.20),隨後一直跌到9月下旬,即便資金面整體上偏寬鬆。從技術面來說,國債期貨主力合約年初到7月底漲了5塊錢,而這一波下跌則跌去了60%,技術面上看,牛市大概率結束了。以上兩個信號,讓我們更加堅定了看空的判斷。
然而,十一長假期間央行緊急降準,疊加股市持續下跌,債市走出了一波非常凌厲的上漲行情。但我們認爲降準是爲了寬信用,而寬貨幣+寬信用的環境更利好股市。對於債市,則定性爲又一輪“搶跑”行情,不可“貪杯”。也因此錯過了年內最流暢的一波利率下行行情。
第二個和第三個犯的錯,主要涉及到精準擇時,2017年12月初翻多,沒有料到2018年初還有一波慣性上衝;以及3月份翻多之後,在4月份降準前過早提示風險。
2017年12月初被“窗口指導”後,我們就沒有特別看空了。但是定位還只是“熊市反彈”,可以越跌越買。但是因爲2018年1月份利率延續調整,10年國開利率最高上行至5.1314%,當時市場基本上沒人敢看多。
雖然事後來看,這被證明是“黎明前的黑暗”,而確實有不少機構敢於在2018年1月份做多。
類似的錯誤還發生在2018年3~4月,在3月初,我們就明確寫到“最大的風險是踏空風險”,這和2021年我們做相同提示有點像。但是之後利率下行太快,我們反而有些不自信了。因此在4月初開始提示風險,而錯過了“417”降準之後的波瀾壯闊的行情。
結合2018年覆盤,我們有以下三點反思:
記得初心“賺什麼錢”很重要,但也要記得“因時而變”,隨着行情的演進不斷提高認知能力。
反思我們犯的最大的錯,主要是2018年前三季度的幾個波段一直看對,反而爲四季度徹底踏空埋下伏筆。在投資中,我們一直強調錢要一波一波賺,每個波段都有自身的驅動邏輯,要記得“初心”,即自己當初建立倉位到底是爲了賺什麼錢。
更深一層來看,很多時候,趨勢的形成是幾個波段的加成。我們的立意沒有問題,從波段開始做起,因爲趨勢本身非常難以預測,主導趨勢的中長期市場一致預期甚至很多時候都是模糊的。但這個過程中,應該不斷提高自己對行情的認知,而並不僅滿足於自己已經“做對”的部分。
遵守交易紀律,用紀律約束情緒並提高客觀性;看多看錯和看空看錯,需採用不同的糾偏機制。
其實18年十一長假後,對債市利好頻出,我們內心也隱隱覺得債市應該跌不動了。但由於情緒上礙於面子不肯翻多,有些“意氣用事”。總覺得利率下這麼快,至少會有一波反彈,等回調之後再提示做多也來得及。但行情就是如此超預期,債市幾乎天天漲,整整3個月都沒有像樣的回調。就如此踏空了一個季度的行情,非常可惜。
另外,坦白說,在當前國內債券市場,看多看錯了和看空看錯了,對於賣方來說應對策略還是不同的。這也是我們吸取教訓之後的體會。因爲,債券天然有票息收入,只要拿的夠久,對買方而言最後沒有虧錢只是虧時間。所以看多看錯了可以相對“扛”的久一點。但是如果看空,還建議機構減倉,如果又不巧碰上行情走的非常流暢,那麼“被套”的壓力是遠遠抵不上“踏空”的難受程度的。
對於基本面和情緒面增量信號的把握,需要第一時間追蹤到並且進行正確的解讀,以提高波段擇時的精準度。
首先,在2017年三季度市場嘗試做多後,因爲四季度又一波嚴監管落地,導致多頭的信心幾近崩潰。而一般次年開年行情,在沒有更多增量信息的情況下,市場極有可能延續前一年末的趨勢運行。
彼時,雖然我們接受到市場的情緒是非常悲觀的,但沒有意識到這還會導致最後一波調整。根本上,還是對情緒面的把握不夠透徹,對一致預期如此之強有些忽視,也沒有足夠耐心等待打破僵局的信號出現。
其次,7月下旬翻空後,我們就開始提示風險。如果細究起來,債市跌了3個交易日後又反彈了8個交易日,從擇時精準角度來看,還差點意思。回過頭去看,最好的提示看空的時點應該是央行和財政部打“嘴炮官司”的時候,節奏上比市場領先或落後半拍才行。但是等到市場已經暴跌一天之後,事件衝擊被一定程度上消化,反而沒必要着急去減倉,可以等一等再操作。
2017年的覆盤與反思
2017年債市債市主線是金融嚴監管,全年大熊市。累計來看,以中債估值計,10年期國債收益率年初爲3.11%,年末收於3.88%,累計上行幅度77bp。年內有兩波熊市反彈,2月份市場預期兩會前維穩,定向降準可期;5月下旬~6月中旬,嚴監管邊際放緩。
2017年我們對市場的誤判主要有兩個,皆是因爲對利率波段的認知不足。總的來看,我們把握住了兩個貫穿全年的主要矛盾:基本面和監管,站在2017年年初的時點,就判斷出來2017年全年不可能重回牛市。事後來看,雖然我們對部分細節判斷並非完全準確,但是相比於執着於經濟破位、政策緩和,熊市延續顯然是阻力更小的方向。
犯錯主要是因爲對利率波段的認知不足,當時的我們甚至都不知道“熊市反彈”或“牛市回調”這些概念。上半年沒有博弈利率波段的意識,而下半年在8月份投機性的提示熊市反彈機會,節奏上就錯了。
總體上,還是沒有從思維定式中解放出來,遵循傳統的賣方的一般“套路”——看對一個大方向,全年要麼“死多”要麼“死空”。當然,這也和自身在利率研判的“鑽研”時間不夠長有關。也正是因爲17年的這些經歷,使得我們從18年開始,在利率研判的波段節奏上,變得非常靈活。
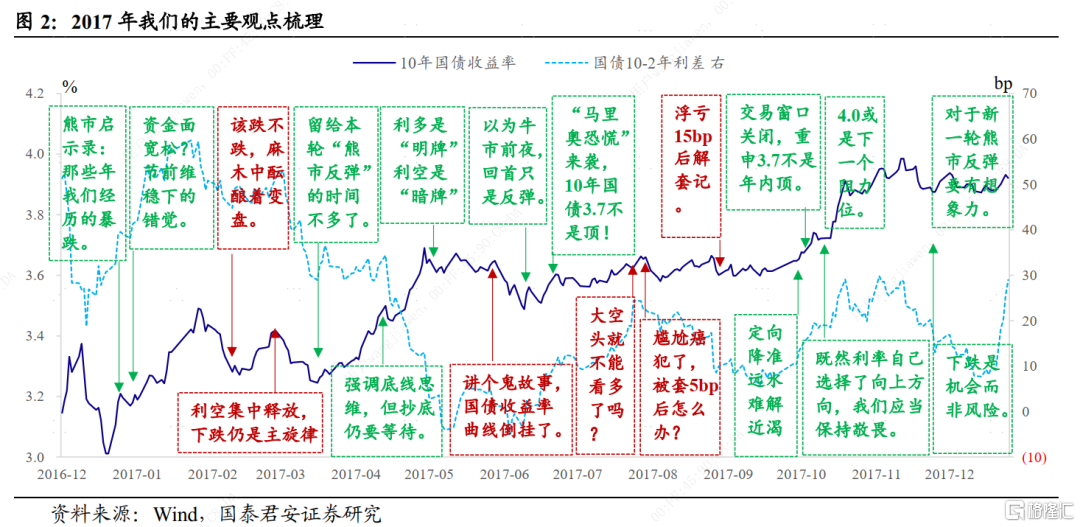
具體來說,
第一個犯的錯,上半年被思維定式固化,沒有及時提示利率波段機會。
2017年2份錯過了債市第一波熊市反彈。當時最大的認知問題在於,對熊市反彈和牛市回調沒有概念。因爲賣方的一般思路是把握一個大方向,至少半年到一年時間。而從邏輯上來說,嚴監管的大環境還在,金融機構負債端收縮的問題也還沒有解決。但債市天然是多頭,既然資金面很寬鬆,那不妨先“嗨”一波再說。
4月份“三三四十”監管密集落地,10年國債利率一口氣上了50bp。其實,從5月下旬部委領導對於嚴監管的“口風”趨於緩和之後,市場開始反彈。但我們還糾結於利率曲線很平,如果短端利率下不動,長端利率不太可能倒掛,這不符合常識。但事實上,曲線可以走成“一”字型,甚至短期倒掛,打破了基於統計規律的“常識”。
第二個犯的錯,因爲對波段研究不夠透徹,下半年提示波段機會但節奏沒把握好。
錯過兩次熊市反彈之後,我們痛定思痛,看空不宜有執念,爲客戶賺到錢纔是根本。但作爲年內唯一一次提示利率波段機會,節奏卻是錯的。8~9月份利率雖然下了,但幅度不到20bp,並且十一之後行情就很快逆轉。雖然我們也及時翻空了,但這是基於看空的執念。坦白說,四季度債市進入暴跌模式,其實下半年一直看空就是最好的策略,8~9月份翻多有些“多此一舉”。
結合2017年覆盤,我們有以下兩點反思:
關注投資者的實際需求和情緒變化,順市場之“勢”而爲,而不是固執於自身的“執念”。拒絕賣方研究的通病—“穿越視角”和“上帝視角”,以爲自己啥都懂,啥都專業,甚至不知道自己不知道。
2017年我們新團隊剛搭建完成,對利率的研究還比較“粗糙”,對熊市中抓波段賺錢也沒有概念。這個問題不在於能力,而是根本上沒有這種意識,屬於認知上的缺陷。反過來說,遵循賣方的一般“套路”,試圖把握大級別方向和趨勢,看對很多時候需要運氣加持,而這個過程中,容易犯下“穿越視角”和“上帝視角”的錯。
由於對看空有執念,選擇性忽視積極信號,而錯過熊市反彈的機會。事後來看,這種“執念”可能來自兩方面:沒有真正的站在客戶的角度思考;以及,沒能“放空”自己,顧慮太多。
首先,從賣方研究的角度,我們大可以說博取熊市反彈性價比一般,但是對於客戶來說,承擔風險是每天交易中都在做的。換句話說,既然熊市中機會有限,那麼也許一輪熊市反彈,對於賬戶淨值的提升,是不可多得的機會。因此,作爲賣方,還是應該更加“客觀”的評價熊市反彈,對於行情的可能性和性價比做充分的提示,具體的決策還是應該由投資者自己來做。
另外,賣方的觀點就如同買方的倉位一樣,一旦形成會容易“屁股決定腦袋”而影響投資的判斷。“空頭”的定位也在一定程度上影響了我們的分析判斷。很多時候,我們擔心,作爲“新人”,過多提示反彈是不是會給市場留下“牆頭草”的印象。但這種擔心頗有點“人設負擔”的意味,實際上並沒有必要,有點自作多情。
對於觀點的拿捏不是“非黑即白”,“不看空”不等於“要看多”。風物長宜放眼量,錯過的行情需要“放下”,而不是始終“耿耿於懷”。
在錯過兩次反彈行情後,抓“熊市反彈”有些成爲了我們的心病,特別是在意識到看空一直看對但是買方似乎並不太買賬之後。因此8月中旬的提示新一輪“搶跑”,事後來看有些“着急”。在提示翻多之後,最多被套15bp,雖然後面又解套了。但拉長時間維度來看,預期中的反彈行情幅度並不大,市場整體還是處於一個震盪的狀態。
對於這次提示反彈的“鎩羽而歸”,我們開始意識到,“不看空”不等於“要看多”,震盪也是一種狀態。反思我們推演看多的幾條邏輯,也有了新的認知:
①利空出盡本身,只能作爲階段性利率頂部的邏輯,而無法支撐利率下行。利空出盡,實際上說的是債市收益率向上的方向已經被“鎖死”,但是是否下行,還需要其它的增量邏輯配合。這類似於股票已經足夠便宜,但是上漲還需要催化因素。
②熊市反彈的機會大概率是跌出來的,這纔是符合情緒面和技術面特徵。較大的下跌纔有可能配合利空出盡帶來修復行情,只有調整出足夠的安全邊際,纔有可能騰出更多的資金“庫存”。達到類似於“欠配”的狀態,市場纔有加久期和加槓桿的空間。
Follow us
More Content